輝達(NVIDIA)創辦人黃仁勳辭去執行長及董事職務的消息,引起全球科技產業關注。從一家曾經面臨經營危機的晶片公司,到今天成為全球AI產業的重要領導者,黃仁勳花了三十多年建立輝達。然而,這也讓外界開始思考:一家企業由創辦人一手打造,是否就代表創辦人可以永遠掌握經營權?
這次事件涉及個人行為、公司治理及合規風險,但也帶出一個值得台灣企業主思考的問題:持有公司股份,是否就代表擁有公司的經營權?
答案並不是如此。這個問題不只發生在大型上市公司,也經常出現在台灣的家族企業及中小企業。尤其企業準備引進投資人、擴大營運或進入二代接班階段時,如果沒有事先做好股權與控制權安排,很可能因為一次增資或家族爭議,改變原有的經營結構。
一、企業是自己創立的,為什麼不一定能一直作主?
1993年,黃仁勳與Chris Malachowsky、Curtis Priem共同創立輝達。創業初期並不順利,第一代產品NV1上市失利,公司一度面臨經營危機。後來推出GeForce 256,並持續投入CUDA平行運算架構,為日後AI運算奠定基礎。多年來,黃仁勳憑藉技術判斷與經營決策,帶領輝達成為全球AI產業的重要企業。
但企業規模愈大,經營結構也愈複雜。公司需要資金,就必須引進投資人;進入資本市場後,股東組成也會改變。創辦人除了經營公司,還必須面對董事會、機構投資人及其他股東的監督。
黃仁勳仍持有輝達約3.5%的股份,代表他仍擁有可觀的財產價值,但股東身分與執行長職務是兩回事。前者涉及財產權,後者則涉及公司的經營管理與職務任命。
輝達採取一般股份同股同權制度,並未採用Meta或Alphabet的雙重股權架構。隨著募資、上市及員工股權獎酬計畫,創辦人的持股比例逐漸下降,對公司的影響力也不再單純取決於持股數量。
此次事件不能直接歸因於持股不足,但值得企業主注意的是,創辦人是否保有足以影響重大決策的制度性權利,應該在企業發展過程中就開始規劃。
股權代表財產所有權,但不必然代表經營控制權。
二、台灣家族企業的接班問題:有遺囑,為什麼還是可能失去經營權?
2016年,長榮集團創辦人張榮發辭世,遺囑指定由張國煒繼承遺產,並涉及集團經營權安排。然而,遺產繼承並不代表旗下各公司的經營權會自然落在同一個人手上。
隨後,大房與二房爆發經營權爭議,張國煒的集團職務及長榮航空董事長職位受到影響,最終離開原有經營體系。
這場爭議凸顯一個重要觀念:
遺產繼承取得的是財產權利,公司經營權則必須依照公司法及章程規定的程序決定。
即使創辦人透過遺囑指定子女繼承財產,也不代表該子女可以直接取得所有公司的董事席次。真正影響經營權的,還包括家族成員持股比例、上層控股公司的股權結構、董事選任方式,以及股東之間是否有具法律拘束力的協議。
因此,家族企業傳承不能只處理遺產分配,更應同步規劃股權歸屬、表決權行使及經營權交接,避免創辦人離世後,才讓下一代透過股東會或法律訴訟爭奪經營權。
三、企業應如何安排股權與控制權?
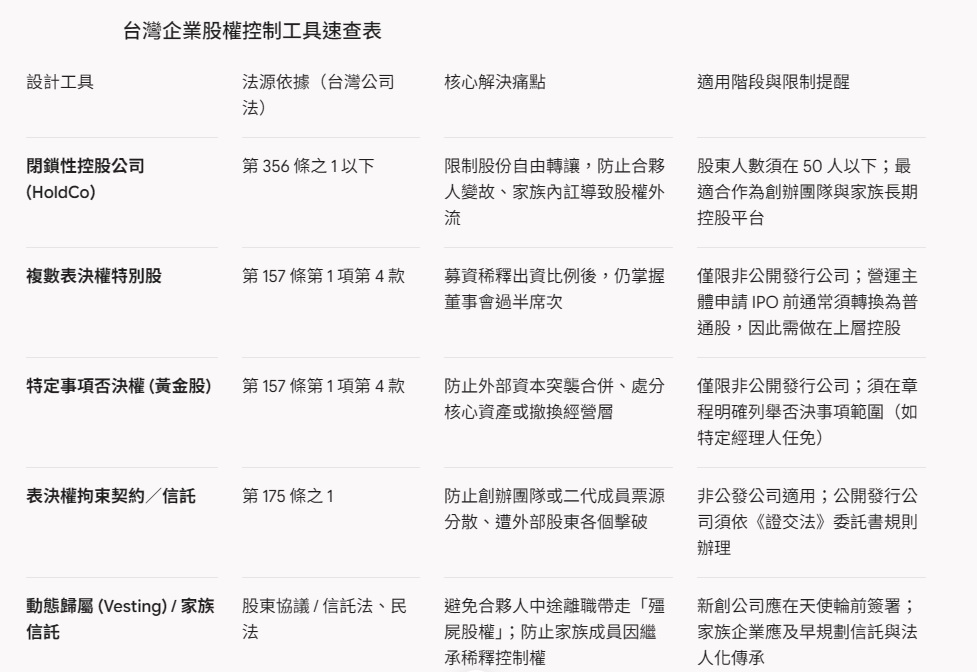
企業股權規劃不能只看出資比例,還必須考慮誰來經營、重大事項由誰決定,以及股東退出時如何處理。以下四項工具值得企業主評估。
1. 透過閉鎖性股份有限公司建立控股架構
企業可以設立上層控股公司(Holding Company),由控股公司持有營運公司股份;符合條件者,也可採用閉鎖性股份有限公司。
依《公司法》第356條之1,閉鎖性股份有限公司須在章程中訂定股份轉讓限制。透過適當安排,可以讓營運公司股東結構較為單純,也增加家族股權管理的彈性。但仍須符合相關法律及章程規定,並考慮未來募資與上市櫃需求。
2. 運用特別股區分投資權益與經營控制
依《公司法》第157條,股份有限公司可以依章程發行具有特別權利或限制的特別股。
例如:
- 複數表決權:讓特定股東享有較高表決權。
- 特定事項否決權:針對合併、解散或重大資產處分等事項設計特殊權利。
- 優先分配股利:讓投資人享有股利分配優先權。
這些安排可以兼顧投資人的資金需求與創辦人的經營主導權。但特別股必須符合公司法規定,並在章程中明確訂定;若有上市櫃計畫,更應事先確認相關限制及轉換安排。
3. 透過股東協議與表決權信託集中決策
股東人數增加或家族成員經營理念不同,容易造成決策分歧。依《公司法》第175條之1,股東可以透過書面契約約定共同行使表決權,也可以成立表決權信託,由受託人依契約行使表決權。
例如,針對董事選任、重大投資及重要資產處分,事先約定共同決策方式,降低家族內部意見分歧造成的經營風險。但該條規定不適用於公開發行公司,企業應先確認法律適用範圍。
4. 新創股權歸屬與家族信託分階段規劃
新創企業應避免只憑創業情誼平均分配股權,卻沒有退出機制。可以考慮股權歸屬制度(Vesting),例如四年歸屬期搭配一年懸崖期(Cliff),讓創辦人隨服務期間逐步取得約定股權,並事先約定離職時的股份處理方式。
家族企業則應將財產傳承與經營權交接分開規劃。透過家族信託或遺囑信託,安排受益權分配及信託財產管理,但表決權仍須依股份性質、法律規定及信託契約具體設計。
最重要的是,在創辦人仍有決策能力時,就應把股權如何傳承、由誰負責經營,以及其他家族成員如何分享企業成果安排清楚。
四、股權安排之外,更重要的是公司治理與內部控制
股權設計可以降低經營權變動的風險,但並不是企業永續經營的全部。
企業規模擴大後,外界關注的不只是營收與獲利,還包括內部控制、風險管理、資訊透明度及法令遵循。即使創辦人持有大量股份,也不能因此免除公司治理及法律責任。
因此,企業應同步建立內部控制制度,包括明確劃分董事會與經營團隊權責、建立重大投資及資產處分核決程序、設置關係人交易與利益衝突審核機制,以及建立財務、營運與法令遵循風險管理制度。
這些制度不只是為了符合法令要求,更是確保企業在創辦人不在場、經營團隊更替或家族發生爭議時,仍能正常運作。
結語:企業可以傳承財產,更要傳承經營制度
企業創辦人花了幾十年建立事業,最不希望看到的,就是企業因股權分配不當、家族紛爭或管理制度不足而失去原有方向。
創辦人的能力與個人影響力,未必能隨企業一起傳承。因此,創業者應在引進投資人前,思考股權稀釋後如何維持決策影響力;家族企業應及早完成股權、遺產及經營權規劃;準備上市櫃的企業,更應建立完善的內部控制與風險管理制度。
股權決定誰擁有企業,制度決定企業如何運作,而完善的傳承規劃,決定這份事業能不能走得長遠。